
সঞ্চয়পত্রে নিরাপদ বিনিয়োগের ৫টি মূলমন্ত্র: লোকসান এড়াতে যা জানা জরুরি
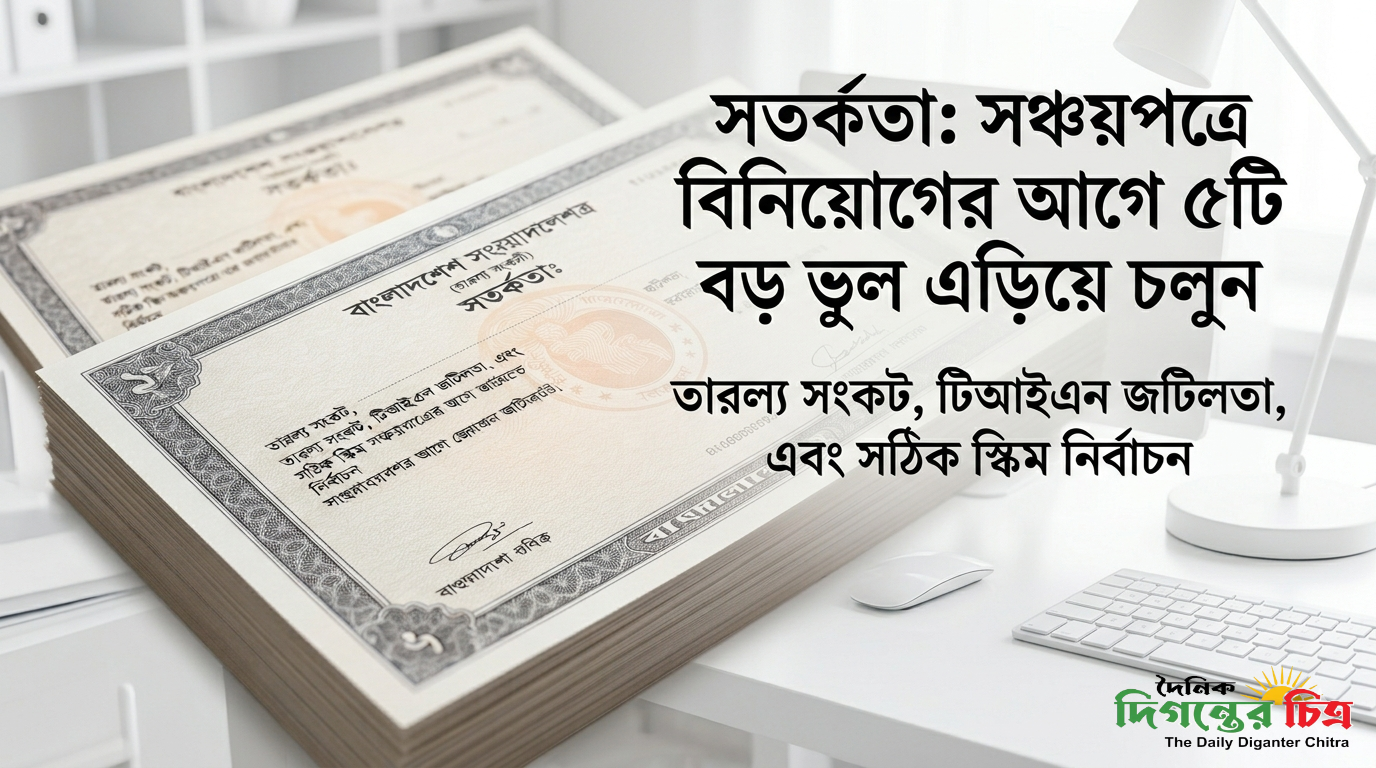 নিরাপদ বিনিয়োগ এবং নিশ্চিত মুনাফার জন্য বাংলাদেশের মধ্যবিত্ত ও সাধারণ মানুষের কাছে সঞ্চয়পত্র একটি অত্যন্ত জনপ্রিয় মাধ্যম। তবে সাম্প্রতিক সময়ে সরকারের নানামুখী নীতিগত পরিবর্তন, কর কাঠামোর সংস্কার এবং স্ল্যাব বা স্তরের নিয়ম চালুর কারণে না জেনে বিনিয়োগ করলে গ্রাহকদের বড় ধরনের আর্থিক লোকসান বা তারল্য সংকটে পড়ার ঝুঁকি তৈরি হয়েছে। অভিজ্ঞ অর্থনৈতিক বিশ্লেষক ও ব্যাংক কর্মকর্তাদের মতে, সঞ্চয়পত্র কেনার আগে অন্তত পাঁচটি সাধারণ অথচ মারাত্মক ভুল অবশ্যই এড়িয়ে চলা উচিত।
১. জরুরি তহবিল বা আপৎকালীন টাকা আটকে ফেলা: সঞ্চয়পত্র মূলত একটি দীর্ঘমেয়াদি বিনিয়োগ মাধ্যম, যা সাধারণত ৩ থেকে ৫ বছর মেয়াদি হয়ে থাকে। অনেক বিনিয়োগকারী তাদের আপৎকালীন তহবিল বা চিকিৎসার জন্য জমিয়ে রাখা টাকা সঞ্চয়পত্রে বিনিয়োগ করে ফেলেন। মেয়াদের আগে এই টাকা ভাঙতে গেলে বা তুলতে গেলে সরকার অর্জিত মুনাফা থেকে বড় অঙ্কের টাকা কেটে নেয়। এমনকি প্রথম বছর পূর্ণ হওয়ার আগে টাকা তুললে কোনো মুনাফাই পাওয়া যায় না, বরং আসল টাকা থেকে লোকসান হতে পারে। তাই শুধুমাত্র যে টাকা আগামী ৩-৫ বছর কোনো প্রয়োজন হবে না, সেটাই সঞ্চয়পত্রে রাখা বুদ্ধিমানের কাজ।
২. স্ল্যাব বা বিনিয়োগের স্তর না বোঝা: সরকারের বর্তমান নিয়ম অনুযায়ী, এক নামে সঞ্চয়পত্রে বিনিয়োগের পরিমাণ ৭.৫ লক্ষ টাকার বেশি হলে মুনাফার হার ধাপে ধাপে কমতে থাকে। অনেক বিনিয়োগকারী এই নিয়ম না জেনে একক নামে বড় অঙ্কের টাকা বিনিয়োগ করেন, যার ফলে তারা সর্বোচ্চ মুনাফা থেকে বঞ্চিত হন। এই ভুল এড়াতে বড় অঙ্কের পুঁজি নিজের এক নামে না রেখে পরিবারের অন্যান্য নির্ভরযোগ্য সদস্য যেমন—স্ত্রী, সন্তান বা বাবা-মায়ের নামে ভাগ করে বিনিয়োগ করা উচিত। এতে সবার নামেই উচ্চ হারের মুনাফা বজায় থাকে।
৩. আয়কর রিটার্ন ও টিআইএন (TIN) সংক্রান্ত জটিলতা: বর্তমানে সঞ্চয়পত্র কিনতে কর শনাক্তকরণ নম্বর বা টিআইএন (TIN) এবং আয়কর রিটার্ন জমা দেওয়ার প্রমাণপত্র বাধ্যতামূলক। আপনি যদি সঠিক কাগজপত্র জমা না দেন বা ভুল তথ্য দেন, তবে আপনার অর্জিত মুনাফা থেকে সরাসরি ১৫% উৎসে কর (Source Tax) কেটে নেওয়া হবে। পক্ষান্তরে, সঠিক রিটার্ন দাখিল করলে এই করের পরিমাণ কমে ১০% শতাংশে নেমে আসে। সামান্য অসতর্কতার কারণে প্রতি মাসে বাড়তি ৫% মুনাফা হাতছাড়া করা একটি বড় ভুল। তাই বিনিয়োগের আগেই ট্যাক্স ফাইল হালনাগাদ করা জরুরি।
৪. নিজের চাহিদা না বুঝে ভুল স্কিম নির্বাচন: বাজারে বিভিন্ন মেয়াদের এবং বিভিন্ন শ্রেণীর জন্য সুনির্দিষ্ট সঞ্চয়পত্র রয়েছে। যেমন—নারীদের জন্য 'পরিবার সঞ্চয়পত্র', যা প্রতি মাসে মুনাফা দেয়। আবার তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র বা পেনশনার সঞ্চয়পত্র রয়েছে। অনেকে নিজের মাসিক খরচের প্রয়োজনীয়তা না বুঝে ৫ বছর মেয়াদি এককালীন মুনাফার স্কিমে টাকা রেখে দেন, যা পরবর্তীতে পারিবারিক টানাপোড়েন তৈরি করে। আপনার প্রতি মাসে টাকা লাগবে নাকি মেয়াদের শেষে এককালীন বড় অঙ্কের টাকা প্রয়োজন—তা নির্ধারণ করে সঠিক স্কিমটি বেছে নেওয়া উচিত।
৫. বৈচিত্র্যহীন বিনিয়োগ বা সব পুঁজি এক খাতে রাখা: অর্থনীতিতে একটি সোনালী নিয়ম রয়েছে, 'সব ডিম এক ঝুড়িতে রাখতে নেই'। অনেক বিনিয়োগকারী তাদের জীবনের সব সঞ্চয় বা রিটায়ারমেন্টের সম্পূর্ণ ফান্ড শুধুমাত্র সঞ্চয়পত্রেই বিনিয়োগ করে রাখেন। মুদ্রাস্ফীতি বা আকস্মিক অর্থনৈতিক পরিবর্তনের কারণে শুধু এক খাতের ওপর নির্ভরশীলতা ঝুঁকিপূর্ণ হতে পারে। এই ভুল এড়াতে পোর্টফোলিও বৈচিত্র্যময় করা উচিত। কিছু টাকা সঞ্চয়পত্রে, কিছু ব্যাংকের স্থায়ী আমানত (FDR), সুকুক বা বন্ডে ভাগ করে রাখা ভালো।
সঞ্চয়পত্র এখনো দেশের অন্যতম নিরাপদ বিনিয়োগ খাত। তবে সঠিক আর্থিক সচেতনতা এবং নিয়মনীতি মেনে বিনিয়োগ না করলে লাভের চেয়ে লোকসানের আশঙ্কাই বেশি থাকে। তাই বিনিয়োগ করার পূর্বেই ফরম পূরণের নিয়ম, নমিনির তথ্য এবং ট্যাক্স সংক্রান্ত বিষয়গুলো ভালোভাবে যাচাই করে নেওয়া উচিত।
Copyright © 2026 দিগন্তের চিত্র. All rights reserved.
 প্রিন্ট করুন
 সেভ করুন